
スマホやカードに入っている電子マネーの残高は、種類によって「現金に戻せるもの」と「戻せないもの」がはっきり分かれています。
PayPayやd払いのようなQRコード決済は、条件を満たせばアプリから銀行口座やATMへ出金できます。
SuicaやPASMOのような交通系ICは、カードを返す形でなら駅で払いもどしを受けられます。
一方で、楽天Edy・nanaco・WAONは規約やFAQで現金への払戻しができないと決められています。
この記事では、手元の残高がどれに当たるのかを先に見分け、戻せる残高は手数料の少ない方法で、戻せない残高は損をしない使い方で片付ける流れを種類ごとにまとめます。
-
エニタイム
 詳細をコチラ80%以上保証振込時間最短3分営業時間24H 年中無休
-
ナンバーワンキャッシュ
詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
-
即日アリアちゃん
詳細をコチラ初回90% / 2回目87%振込時間最短10分営業時間9:00~20:00


【最新2026年版】
後払い現金化業者人気おすすめ8選!
 エニタイム
【24時間365日いつでも振込可能な安心感】
- 最大換金率98.8%
- 最短3分のスピード振込
- 24時間年中無休で営業
- キャンセル料0円
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
 即日アリアちゃん
【大手法人運営で安心の即日現金化サービス】
- 初回還元率90%
- 最短10分のスピード振込
- 2回目以降も87%保証
- 大手法人運営で安心
電子マネーの種類別に、現金に戻せるかの一覧
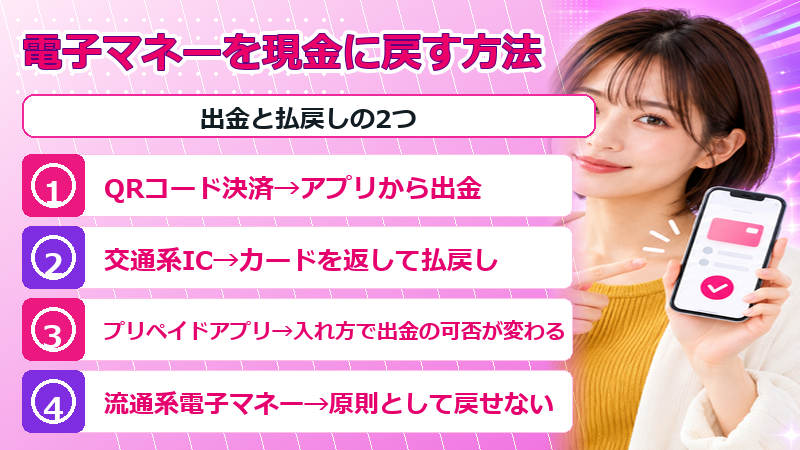
電子マネーを現金に戻す方法は、大きく「出金」と「払戻し」の2つです。
出金はアプリの残高を自分の銀行口座やATMへ移すことで、QRコード決済やプリペイドアプリの一部で使えます。
払戻しはカードやサービスそのものをやめて残りを返してもらうことで、交通系ICがこれに当たります。
| 種類 | 代表例 | 現金に戻す方法 | 手数料・条件 |
|---|---|---|---|
| QRコード決済 | PayPay・d払い・au PAY・楽天ペイ・メルペイ | アプリから出金(出金できる残高のみ) | 0〜220円程度。本人確認が必要 |
| 交通系IC | Suica・PASMOなど | カードを返して駅などで払いもどし | 払いもどし手数料あり。PASMOはデポジット500円が戻る |
| プリペイドアプリ | Kyash・ワンバンク | 銀行口座やATMへ出金(入れ方で可否が変わる) | Kyash220円・ワンバンク380円 |
| プリペイドアプリ(出金なし) | バンドルカード・ultra pay | 戻せない | 規約・ヘルプで払戻し不可 |
| カードで使う流通系 | 楽天Edy・nanaco・WAON | 原則として戻せない | サービス終了など法律で決まった場合を除く |
同じアプリの中でも、入れ方によって出金できる分とできない分が分かれる点がいちばんの注意点です。
出金できる残高の名前を確かめる
QRコード決済やプリペイドアプリでは、出金できる残高に別の名前が付いています。
- PayPay:PayPayマネー・PayPayマネー(給与)なら出金できる。マネーライトとポイントは不可
- d払い:本人確認後の「現金バリュー」なら出金できる
- au PAY:au PAY マネーなら出金できる。マネーライトは不可
- 楽天ペイ:楽天キャッシュの【プレミアム型】なら出金できる。【基本型】は不可
- Kyash:Kyashマネーなら出金できる。Kyashバリューは不可
アプリの残高画面で内訳を開くと、どの名前の残高がいくらあるかが見られます。
 永井千尋
QRコード決済の出金手数料と条件
出金できる残高があるなら、手数料と上限を比べてから出金先を選ぶと損が少なくなります。
| サービス | 出金先と手数料(税込) | 上限・単位 |
|---|---|---|
| PayPay | PayPay銀行なら無料。三井住友銀行は毎月5回目まで無料で、ほかの銀行は1回100円 | 1円から |
| d払い | 口座への振込は毎月1回目が220円(みずほ銀行宛は110円)、2回目からも220円。セブン銀行・ローソン銀行ATMは220円 | 1回10万円・月10回まで。ATMはドコモ回線の人のみ |
| au PAY | auじぶん銀行0円/ほかの銀行220円/セブン銀行・ローソン銀行ATM220円 | 銀行は1回10万円まで。ATMは1回・月とも5万円まで、1,000円単位 |
| 楽天キャッシュ | 楽天銀行宛は1万円以上なら無料、9,999円以下は100円。ほかの銀行は210円 | 1回100万円まで。残高211円以上から |
| メルペイ | 振込申請200円 | 本人確認済みなら100万円まで |
出典:PayPayヘルプ「PayPay残高を銀行口座に送金(出金)する」
手数料が0円になる組み合わせ
PayPayはPayPay銀行、au PAYはauじぶん銀行を出金先にすると、手数料がかかりません。
楽天キャッシュも楽天銀行へ1万円以上をまとめて出金すれば0円です。
d払いは銀行口座でもATMでも手数料がかかり、d払い残高には「出金額+手数料」が必要です。
1,000円を出金したいなら、残高が1,220円以上ないと手続きできません。
キャリア決済やカードでチャージした分は出金できない
スマホ代と一緒に払う形(ソフトバンク・ワイモバイルまとめて支払い)でPayPayに入れたお金は、本人確認を済ませていてもマネーライト扱いで、口座には戻せません。
au PAYでは、携帯料金との合算やクレジットカード、ギフトカードで入れた残高は、出金できる種類の残高に数えられません。
銀行口座やATMから入れた分だけが出金できる、と考えておくと大きく外れません。
PayPay残高の出金の操作や、うまくいかないときの対処はPayPay残高の記事にまとめています。

交通系ICを払いもどすときの計算
SuicaやPASMOには、アプリのような「出金」の機能はありません。
現金に戻すには、カードを駅やバスの窓口に返して払いもどしを受けます。
PASMOで戻ってくる金額
PASMOの公式サイトでは、戻ってくる金額を「SF残額−払いもどし手数料+デポジット500円」と案内しています。
SF残額とは、チャージして運賃や買い物に使える残高のことです。
- カードは回収され、残高だけを払いもどすことはできない
- 残高が払いもどし手数料以下なら、残高はすべて手数料になる
- 記名PASMOは運転免許証などの公的証明書が必要
- クレジットカードと一体になったPASMOは、カードの回収とデポジットの返却がない
- 一部の駅・バス窓口では払いもどしができない
払いもどし手数料の金額は、この記事では公式ページで確かめられなかったため載せていません。
窓口で手続きする前に、その場で金額を聞いてから決めると安心です。
Suicaやほかの交通系ICの場合
Suicaも駅で払いもどしを受けられますが、JR東日本の払いもどしの案内ページは今回開けず、手数料の金額は確認できませんでした。
ICOCAやmanacaなど、ほかの交通系ICも発行する会社ごとに手続きが違います。
少ない残高なら、払いもどすより電車代やコンビニでの買い物に使い切るほうが手元に多く残ることもあります。
永井千尋楽天Edy・nanaco・WAONの残高の片付け方
この3つは、現金に戻す手段が用意されていない電子マネーです。
| 電子マネー | 公式の決まり | 気をつけたいこと |
|---|---|---|
| 楽天Edy | 払戻しも、盗難・紛失時の残高補償も原則なし(楽天Edyオンラインの案内) | 最後に更新されてから4年たつと使えなくなる |
| nanaco | 換金も現金での払戻しもできないと会員規約第13条に明記 | 退会は残高がゼロのときに限られる |
| WAON | 公式FAQ「一度チャージ(入金)された電子マネーは、返金することはできません」 | 現金に換える方法はない |
使い切るのがいちばん損が少ない
戻せない残高は、日用品や食品など、どうせ買う物の支払いに回すのが無駄のない片付け方です。
nanacoならセブン‐イレブン、WAONならイオン系の店、楽天Edyなら使えるコンビニやドラッグストアで、少しずつ減らしていけます。
残高を他人に売ったり、ギフト券に替えて売ったりする方法は規約に反するおそれがあるため、使い切る以外の道はおすすめできません。
プリペイドアプリは「後払いで入れた分」が出金できない
Kyashやワンバンクは、アプリの残高をATMや銀行口座へ出金できるプリペイドアプリです。
ただし、どちらも後払いのチャージで入れた分は出金の対象外になっています。
| アプリ | 出金できる残高 | 出金できない残高 | 手数料 |
|---|---|---|---|
| Kyash | 本人確認後に銀行口座などから入れたKyashマネー | カード入金・ポイント・イマすぐ入金の分 | 220円 |
| ワンバンク | 本人確認後に入れた残高 | クレジットカード入金・あとばらいチャージ・いつでも給料チャージの分 | セブン銀行ATMで380円 |
| バンドルカード | なし | すべて(ATMでの引き出しも不可) | - |
| ultra pay | なし | すべて(原則として払戻し不可) | - |
Kyashの2つの残高の見分け方や「出金可能残高が足りません」と出る理由は、Kyashの記事で詳しく見られます。
ワンバンクの出金の上限やあとばらいチャージの扱いは、ワンバンクの記事にまとめています。
残高を買い取る業者や個人間売買の危険
出金できない残高を、業者に「買い取ってもらう」方法がネットで紹介されることがあります。
多くは、残高でギフト券や商品を買い、それを業者が引き取って現金を振り込む流れです。
規約に換金目的の禁止が書かれているサービス
いくつかのサービスは、規約で換金目的の利用をはっきり禁じています。
- Kyash:マネーアカウント利用規約 第23条e「換金を目的として本サービスを利用する行為」
- ワンバンク:換金目的のカード決済を第29条で禁止
- au PAY(auかんたん決済):第1条5項で現金化を目的とした使用を禁止
- バンドルカード:第21条で換金目的の利用を措置の対象とし、措置を受けた残高は失効
違反とされればアカウントごと凍結され、正当に入れた残高も引き出せなくなることがあります。
個人間で残高を売るのはさらに危ない
SNSや掲示板で「残高を売ります・買います」とやり取りする方法もありますが、相手の身元がわからないため、送金したのに現金が届かないといったトラブルが起きやすくなります。
送った残高を取り戻す手段もほとんどありません。
残高の買取をうたう業者を調べる場合も、会社名・所在地・古物商許可番号が公式サイトに載っているかを確かめ、買取ForYouのような業者でも条件は公式サイトで確認してから判断してください。
電子マネーの買取業者とトラブルになったら、「188」に電話すれば地元の消費生活センターが話を聞いてくれます。
永井千尋電子マネー残高の現金化に関するよくある質問
財布を忘れたとき、コンビニで電子マネーを現金にできますか?
d払いの現金バリュー、au PAY マネー、Kyashマネーなら、セブン銀行ATMやローソン銀行ATMでスマホから引き出せます。
どれも本人確認が済んでいることが条件で、手数料は1回220円です。
d払いのATM出金は、ドコモの回線を契約している人に限られます。
電子マネーの現金化は違法ですか?
アプリの公式機能で出金したり、交通系ICを窓口で払いもどしたりするのは、各社が用意した正規の手続きです。
一方で、業者を通した換金は多くのサービスの規約で禁じられています。
Suicaの残高だけを現金で受け取れますか?
PASMOでは、残高だけの払いもどしはできず、カードを返す必要があると公式に案内されています。
Suicaの細かな条件は、JR東日本の駅や公式サイトで確かめてください。
PayPayマネーライトを出金できるようにする方法はありますか?
あとから本人確認をしても、すでに持っているマネーライトが出金できる残高に切り替わらないことは、PayPayのヘルプにも書かれています。
マネーライトは買い物や支払いに使って減らしていく形になります。
使わなくなったnanacoの残高はどうすればいいですか?
nanacoは会員規約で換金や払戻しができないと決められているため、セブン‐イレブンなどでの買い物に使い切るのが現実的です。
退会できるのも、残高がゼロになってからです。
電子マネー残高は、種類と残高の名前で戻し方が決まります
QRコード決済は、出金できる名前の残高だけをアプリから銀行口座やATMへ移せます。
交通系ICは、カードを返して払いもどしを受ける形で、手数料とデポジットの扱いを先に確かめておくと安心です。
楽天Edy・nanaco・WAONは現金に戻す手段がないため、ふだんの買い物で使い切るのがいちばん損の少ない方法です。
業者や個人間での換金は規約違反やトラブルにつながりやすいので、公式の出金と払いもどしの範囲で考えましょう。
PayPay残高を中心に、どの残高をどの方法で現金にするかはトップページでも整理しています。



コメント