
「即金アプリ」「すぐ使える後払い」と検索すると、たくさんのアプリ名が並びます。
ただ、どのアプリも手に入るのは現金ではなく、今日の支払いを翌月に回すための枠です。
残高にお金を先に入れるタイプと、お店での支払いを翌月にまとめるタイプがあり、手数料のかかり方も支払期日も違います。
この記事では、よく名前が挙がる8つのアプリを2つのタイプに分けて、上限・手数料・支払期日を公式の案内で比べます。
あわせて、「支払いを先送りすれば足りるのか」「現金そのものが必要なのか」を分けて考える方法も紹介します。
-
エニタイム
 詳細をコチラ80%以上保証振込時間最短3分営業時間24H 年中無休
-
ナンバーワンキャッシュ
詳細をコチラ初回88% / 2回目87%振込時間最短10分営業時間9:00~22:00
-
カイトリング
詳細をコチラ初回88% / 2回目85%振込時間最短10分営業時間9:00~20:00
-
キャリソック
詳細をコチラ初回90% / 2回目80%振込時間最短20分営業時間24H 年中無休
-
キャリアマネー
詳細をコチラ初回90% / 2回目80%振込時間最短10分営業時間9:00~22:00
-
キャリアペイ
詳細をコチラ初回90% / 2回目80%振込時間最短5分営業時間9:00~22:00
-
即日アリアちゃん
詳細をコチラ初回90% / 2回目87%振込時間最短10分営業時間9:00~20:00


【最新2026年版】
後払い現金化業者人気おすすめ8選!
 エニタイム
【24時間365日いつでも振込可能な安心感】
- 最大換金率98.8%
- 最短3分のスピード振込
- 24時間年中無休で営業
- キャンセル料0円
 ナンバーワンキャッシュ
【携帯キャリア決済対応のスピード振込店】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 5,000円から20万円まで対応
- 来店・電話確認なしで完結
 キャリソック
【最短10分入金のキャリア決済現金化】
- 初回買取率90%
- 最短10分スピード振込
- 2回目以降も80%買取率
- スマホだけで簡単手続き
 カイトリング
【後払いアプリも現金化できるWEB完結サービス】
- 初回買取率88%の高水準
- 最短10分のスピード振込
- 最大20万円まで対応
- 来店・電話確認不要
 キャリアマネー
【キャリア決済に特化した高還元サービス】
- 初回換金率90%の高還元
- 最短10分の即日振込
- 全キャリア決済対応
- 審査なし・WEB完結
 キャリアペイ
初回買取率90%・2回目以降も80%
- 初回一律90%の高還元
- 最短5分のスピード入金
- 5,000円から利用可能
- 振込手数料完全無料
 即日アリアちゃん
【大手法人運営で安心の即日現金化サービス】
- 初回還元率90%
- 最短10分のスピード振込
- 2回目以降も87%保証
- 大手法人運営で安心
まず決済で足りるか、現金が要るかを分けて考える
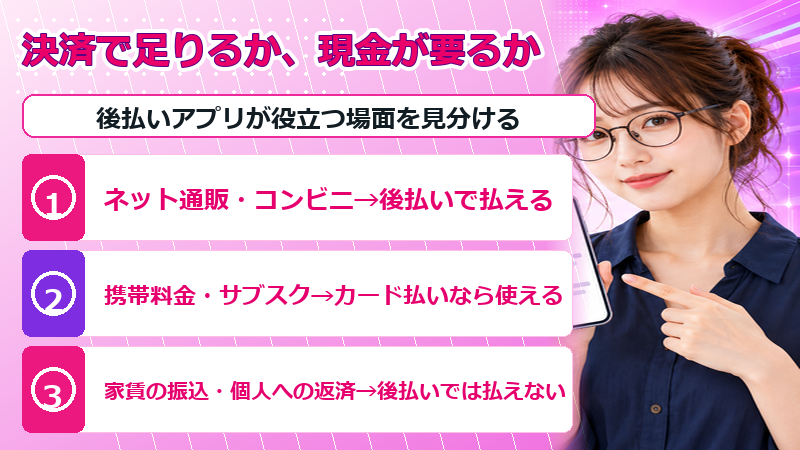
後払いアプリが役に立つのは、支払う相手がアプリやカードを受け付けているときだけです。
家賃の手渡しや個人への返済のように、現金でしか払えない相手には使えません。
後払いアプリで足りる場面
次のような支払いなら、現金を用意しなくても後払いで乗り切れる可能性があります。
- Amazonや楽天市場などネット通販での買い物
- コンビニやドラッグストアでの日用品・食品
- カード払いに対応した携帯料金やサブスクの支払い
- Visaのバーチャルカードが使えるネットのサービス
現金がどうしても要る場面
一方で、次のような場面では後払いアプリは直接の助けになりません。
- 家賃・学費など、振込や手渡しで払う必要があるもの
- 知人や家族への返済
- すでに滞っている別の支払い
ここで「後払いで買った物を売って現金を作る」と考えると、各アプリの規約に反してしまいます。
支払いの一部だけでも後払いに回せれば、手元の現金をその分だけ現金払いの相手に回せることもあります。
たとえば食費や日用品をアプリで払い、財布の現金は家賃の振込に残しておくという使い方です。
現金が要るときは、後払いの枠ではなく別の道を探すほうが結果的に安全です。
 永井千尋
残高にチャージする後払いアプリ4つの上限・手数料・期日
バンドルカードやKyashなどは、後払いで残高に先にお金を入れ、そのままVisaのカードとして買い物に使うタイプです。
入れた金額に応じた固定の手数料がかかり、支払いは翌月末です。
| アプリ(機能名) | 1回の金額 | 手数料 | 支払期日 |
|---|---|---|---|
| バンドルカード(ポチっとチャージ) | 3,000円〜上限額(最大50,000円) | 510〜1,830円 | 翌月末日 |
| Kyash(イマすぐ入金) | 3,000〜50,000円 | 500〜1,800円 | 入金月の翌月末 |
| ワンバンク(あとばらいチャージ) | 3,000円〜上限額(最大50,000円) | 510〜1,830円 | 入金日の翌月末日 |
| ultra pay(ミライバライ) | 2,000〜30,000円 | 550〜1,500円 | 利用日の翌月末日 |
上限は審査で人ごとに決まる
表の金額は申し込める範囲で、実際の上限は審査で一人ずつ決まります。
バンドルカードは「3,000円〜50,000円の範囲で個別に設定」、ultra payは提供会社の審査で決まり、引き上げには応じていないと案内しています。
バンドルカードのポチっとチャージは満18歳以上が対象で、一度申し込むとキャンセルできません。
チャージした分は出金できない
このタイプで入れた残高は、どのアプリでも現金として引き出せません。
Kyashはイマすぐ入金の分について「お支払い状況に限らず、出金はできません」、ワンバンクも「あとばらいチャージで入金した残高は出金することはできません」と明記しています。
チャージした残高が手付かずでも、申込額と手数料の請求は翌月末に来る点に注意が必要があります。
お店の支払いを翌月に回すアプリ4つの上限・手数料・期日
ペイディやメルペイは、お店で払うときに後払いを選び、1か月分をまとめて翌月に払うタイプです。
チャージの手数料はなく、払い方によって手数料がかかったりかからなかったりします。
| アプリ | 上限 | 手数料(払い方別) | 支払期日 |
|---|---|---|---|
| ペイディ | 審査・利用実績で決定 | 口座振替0円/銀行振込は振込手数料/コンビニ390円 | 翌月27日 |
| メルペイのクレジット(翌月払い) | 利用状況で定期的に見直し | 自動引落し・残高払い0円/コンビニ・ATM 220〜990円 | 翌月末日 |
| atone | 審査で決定(未払いの累計額の上限) | 口座振替90円/請求書317円/その他226円(いずれも税別) | コンビニ払いは翌月10日、口座振替は翌月27日 |
| ファミペイ翌月払い | 審査で決まる最大利用可能額 | 口座引落0円/ファミリーマート店頭330円 | 翌月27日 |
使えるお店で選ぶ
ペイディとatoneは、ネット通販での支払いが中心です。
atoneはオンラインの上限の一部を、お店でのコード決済にも回せます。
ファミペイ翌月払いはファミペイの残高へのチャージに使う形で、申込当日から使えると案内されています。
メルペイのクレジットは、メルカリでの買い物のほか、メルペイのバーチャルカードを通じてネットのお店でも使えます。
上限額は金額が公表されていない
このタイプは、どのアプリも上限の金額を公表していません。
atoneは「1ヶ月ごとなど、期間内での金額ではございません」として、未払いの合計が上限になると説明しています。
アプリを入れてみて、画面に出た利用可能額で判断することになります。
永井千尋同じ3万円を後払いしたときの手数料
同じ金額でも、アプリと払い方の組み合わせで負担はかなり変わります。
3万円分を後払いにした場合の手数料を、公式の料金表から計算しました。
| アプリ | 3万円のときの手数料 | 補足 |
|---|---|---|
| バンドルカード | 1,170円 | 21,000〜30,000円の区分 |
| Kyash | 1,150円 | 21,000〜30,000円の区分 |
| ワンバンク | 1,170円 | 21,000〜30,000円の区分 |
| ultra pay | 1,500円 | 21,000〜30,000円の区分 |
| ペイディ | 0円(口座振替)/390円(コンビニ) | 1回払いの場合 |
| メルペイのクレジット | 0円(自動引落し)/660円(コンビニ・ATM) | 26,000〜35,000円未満の区分 |
| ファミペイ翌月払い | 0円(口座引落)/330円(店頭) | 店頭払いは1回あたり |
チャージタイプは割合で見ると重い
チャージタイプの4つは、3万円に対しておよそ3.8〜5%の手数料がかかります。
少額になるほど割合は上がり、バンドルカードで3,000円だけ入れても手数料は510円です。
お店の支払いを翌月に回すタイプを口座振替で使えば、手数料はかからずに済みます。
使いたいお店が対応しているなら、まず手数料0円で払える方法から検討すると負担を抑えられます。
支払いが遅れたときの負担
支払いが遅れると、手数料とは別の負担が出てきます。
Kyashのイマすぐ入金とバンドルカードのポチっとチャージ(Gardia提供分)は、遅延損害金がそれぞれ年14.6%・年14%と定められています。
即金目当てでメルペイを使い、翌月に払えなかったときの負担は300円では終わらず、遅れた日数ぶん年14.6%の損害金が加わることもあります。
ポチっとチャージの支払いが遅れると、バンドルカードそのものが使えなくなるおそれがあります。
現金化目的で使うと、規約で利用が止められる
後払いの枠でギフト券や商品を買い、業者に売って現金を作る方法は、どのアプリの規約でも禁じられています。
| アプリ | 規約の内容 |
|---|---|
| ペイディ | 規約の第10条1項(7)で「換金を目的とした商品購入等」を禁止 |
| メルペイ | 利用規約 第18条「現金化を目的として商品・サービス等の購入等に立替払いサービス」を利用することを禁止 |
| atone | 第9条で「商品等を換金する目的」での利用を禁止。第7条で会員資格の停止・取消 |
| Kyash | マネーアカウント利用規約 第23条e「換金を目的として本サービスを利用する行為」 |
| バンドルカード | 第21条で換金目的の利用を措置の対象とし、措置を受けると残高は失効 |
| ファミペイ | FamiPay利用規約 第10条で、定めた方法以外で現金などと交換することを禁止 |
ペイディの規約では、違反した場合に「当然に期限の利益を失う」とされ、残りの支払いを一度に求められることがあります。
「すぐ現金」をうたうサービスへの注意
金融庁は、形の上では後払いの商品売買でも、先にお金を渡して給料日などに代金を払わせる取引について「経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれ」があると注意を呼びかけています。
受け取る現金と後で払う代金の差が大きくなりやすく、結果として借金より重い負担になることもあります。
即金をうたう業者に申し込む前には、運営会社と古物商許可番号がサイトに載っているかを見て、振り込まれる金額を数字で確定させておきましょう。
後払い系の業者ではバンクレジットや買取ForYouなどが知られていますが、条件は各社の公式サイトで確認し、規約違反のリスクを理解したうえで判断することになります。
永井千尋困ったときの相談先
即金アプリ経由で業者と揉めたり、身分証を送ったあとで不安になったりしたときは、「188」にかければ地元の消費生活センターが話を聞いてくれます。
土日祝日も、10時〜16時は国民生活センターの休日相談で受け付けています(一部地域・年末年始を除く)。
アプリごとの詳しい条件
気になるアプリが決まったら、個別の記事で上限や支払いの流れを確かめておくと安心です。
ペイディの通常の枠とApple専用の枠の違いは、ペイディの記事で詳しく見られます。

メルペイのクレジットの支払い方法や振込申請の手数料は、メルペイの記事にまとめています。

バンドルカードのポチっとチャージの手数料や支払いの注意点は、バンドルカードの記事で確認できます。

Kyashのイマすぐ入金が出金できない理由は、Kyashの記事で残高の種類から説明しています。
即金アプリの後払いに関するよくある質問
2万円をすぐ使える後払いアプリはありますか?
バンドルカード・Kyash・ワンバンクのチャージタイプは、審査で上限が2万円以上になれば2万円分を残高に入れられます。
手数料は2万円でバンドルカード815円、Kyash800円です。
使えるのは買い物だけで、現金として引き出すことはできません。
審査を受けずに使える後払いアプリはありますか?
公式の案内を見る限り、後払いの機能はどのアプリも審査があります。
バンドルカードとワンバンクはセブン銀行など、ultra payはAGペイメントサービスが提供・審査をしていると案内されています。
後払いで買った商品を売ってもいいですか?
換金を目的にした購入は、ペイディ・メルペイ・atone・Kyashなどの規約で禁じられています。
見つかると利用停止や、残りの支払いを一度に求められるおそれがあります。
チャージした残高を使わなければ支払いは不要ですか?
不要にはなりません。
バンドルカードは、残高を使わなくても申し込んだ金額を翌月末までに払う必要があり、残高の返金もできないと案内しています。
支払いを別の後払いアプリで払ってもいいですか?
ワンバンクやultra payは、後払いの代金をアプリの残高から払うことはできないと定めています。
後払いを別の後払いで埋める形は負担が膨らみやすいため、避けたほうが安心です。
即金アプリの後払いは、決済で足りるかと翌月の支払いで選びましょう
後払いアプリで手に入るのは、支払いを翌月に回す枠で、現金ではありません。
チャージタイプは3万円でおよそ1,150〜1,500円の手数料がかかり、お店の支払いを回すタイプは口座振替なら0円で済むことが多いです。
現金が要るからといって後払いの枠を換金すると、規約違反で利用が止まり、翌月の請求だけが残るおそれがあります。
まず支払いで足りるかを確かめ、足りない場合は相談窓口も含めて別の道を考えてみてください。



コメント